

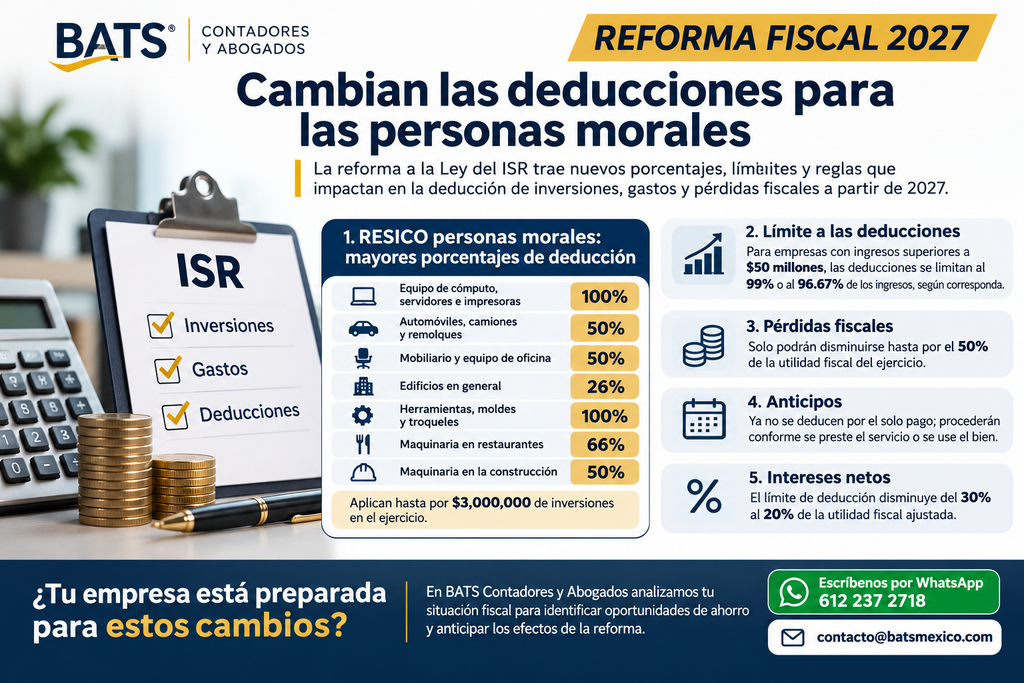
La reforma a la Ley del Impuesto sobre la Renta, publicada el 13 de noviembre de 2026 en el Diario Oficial de la Federación, trae cambios importantes en la forma en que las empresas podrán deducir sus gastos, inversiones y pérdidas fiscales a partir de 2027.
Y hay algo que debemos entender: mientras algunas empresas podrán aprovechar porcentajes de deducción más elevados, otras enfrentarán nuevas limitaciones que podrían incrementar considerablemente su ISR.
Te explicamos los cambios más relevantes.
1. RESICO PERSONAS MORALES: NUEVOS PORCENTAJES DE DEDUCCIÓN DE INVERSIONES
Una de las modificaciones más interesantes se encuentra en el artículo 209 de la Ley del ISR.
Las personas morales que tributen en el Régimen Simplificado de Confianza (RESICO) podrán aplicar porcentajes de deducción mayores para determinadas inversiones.
Entre los nuevos porcentajes destacan:
💻 100% para computadoras, servidores, impresoras y determinados equipos informáticos.
🚗 50% para automóviles, autobuses, camiones de carga, tractocamiones, montacargas y remolques.
🪑 50% para mobiliario y equipo de oficina.
🏢 26% para edificios en general.
🛠️ 100% para herramientas, moldes, troqueles y matrices.
🍽️ 66% para maquinaria utilizada en restaurantes.
🏗️ 50% para maquinaria utilizada en la industria de la construcción.
Esto puede representar una oportunidad importante para las empresas que planean realizar inversiones durante 2027.
Por ejemplo, si una persona moral RESICO adquiere equipo de cómputo por $100,000, podría deducir hasta el 100% de su inversión, siempre que cumpla con los requisitos fiscales correspondientes.
Pero hay una condición importante.
Los porcentajes especiales del artículo 209 están sujetos al límite de $3,000,000 de inversiones durante el ejercicio. Cuando se rebasa ese monto, deben aplicarse las reglas y porcentajes ordinarios que correspondan.
Además, deducir el 100% de una inversión no significa que el SAT te devuelva el 100% de lo gastado. Significa que ese importe puede disminuirse de la base sobre la cual se calcula el ISR.
Las inversiones realizadas hasta el 31 de diciembre de 2026 conservan el tratamiento previsto en las disposiciones transitorias.
2. EMPRESAS CON INGRESOS SUPERIORES A $50 MILLONES: NUEVO LÍMITE A LAS DEDUCCIONES
Aquí encontramos uno de los cambios más relevantes para las personas morales del Régimen General.
Los nuevos artículos 78-A y 78-B incorporan un mecanismo de control de deducciones para determinadas empresas con ingresos acumulables superiores a $50 millones anuales.
La reforma establece dos escenarios.
Si las deducciones autorizadas de una empresa no superan el 96.67% de sus ingresos acumulables, únicamente podrá aplicar el 99% de esas deducciones en el ejercicio.
Si sus deducciones superan el 96.67% de sus ingresos, quedarán limitadas a ese porcentaje de ingresos.
Veamos un ejemplo.
Una empresa obtiene $100 millones de ingresos acumulables durante 2027 y tiene $90 millones de deducciones autorizadas.
Con las nuevas disposiciones, únicamente podría aplicar $89.1 millones de deducciones en ese ejercicio.
Los $900,000 restantes no necesariamente se pierden: podrán disminuirse en ejercicios posteriores conforme a las condiciones y al plazo de hasta 20 ejercicios que establece la reforma.
Esto significa que, aunque la empresa tenga exactamente los mismos ingresos y gastos, podría determinar una utilidad fiscal mayor y, por consecuencia, pagar más ISR.
Es importante aclarar que existen excepciones legales, entre ellas determinadas empresas con menos de cinco ejercicios desde su inscripción al RFC y contribuyentes de sectores específicos.
3. LAS PÉRDIDAS FISCALES TAMBIÉN TENDRÁN LIMITACIONES
Para las empresas sujetas al nuevo mecanismo de los artículos 78-A a 78-F, las pérdidas fiscales pendientes de ejercicios anteriores solamente podrán disminuirse hasta por el 50% de la utilidad fiscal del ejercicio.
Por ejemplo, si una empresa tiene una utilidad fiscal de $10 millones y cuenta con pérdidas fiscales anteriores por $8 millones, únicamente podría aplicar $5 millones de esas pérdidas en ese ejercicio.
El remanente continuará sujeto a las disposiciones correspondientes.
Esto representa un cambio importante para empresas que registraron pérdidas en años anteriores y esperaban utilizarlas para disminuir considerablemente su ISR durante 2027.
4. CAMBIAN LAS REGLAS PARA DEDUCIR ANTICIPOS
Otro cambio importante está en los artículos 25 y 27 de la Ley del ISR.
A partir de 2027, los anticipos por servicios y arrendamientos no podrán deducirse simplemente por haberlos pagado.
La deducción procederá conforme se preste efectivamente el servicio o transcurra el periodo de uso del bien.
Por ejemplo, si una empresa paga en diciembre de 2027 una asesoría por $120,000 que recibirá íntegramente durante 2028, no podrá deducir ese importe en 2027 únicamente por haber realizado el pago.
La deducción corresponderá al ejercicio 2028, cuando se preste el servicio, cumpliendo los demás requisitos.
Esto es especialmente importante para las empresas que acostumbran realizar pagos anticipados de servicios, publicidad, mantenimiento o arrendamientos al cierre del ejercicio.
Los anticipos por adquisición de bienes que califican como gastos deducibles conservan una regla distinta, siempre que cumplan con los requisitos establecidos en la legislación.
5. MENOR LÍMITE PARA LA DEDUCCIÓN DE INTERESES NETOS
La reforma también modifica el artículo 28, fracción XXXII, de la Ley del ISR.
El límite de deducción de intereses netos disminuye del 30% al 20% de la utilidad fiscal ajustada, para los contribuyentes sujetos a esta disposición.
No significa que todas las empresas únicamente podrán deducir el 20% de los intereses que paguen.
Se trata de una limitación especial que debe analizarse considerando los umbrales, excepciones y condiciones del propio artículo.
Las empresas con financiamientos importantes tendrán que revisar cómo afecta esta modificación a sus resultados fiscales.
📌 ¿QUÉ DEBEN HACER LAS EMPRESAS ANTES DE 2027?
La reforma nos obliga a revisar con mayor atención la planeación fiscal.
No basta con saber cuánto vendimos y cuánto gastamos. Ahora será necesario evaluar el régimen fiscal, las inversiones programadas, las deducciones autorizadas, los anticipos pagados, las pérdidas fiscales pendientes y los financiamientos.
Una persona moral que actualmente tributa en el Régimen General podría encontrar ventajas en RESICO si reúne los requisitos para ejercer esa opción, especialmente considerando que el límite de ingresos de este régimen aumenta a $50 millones para 2027.
Pero cambiar de régimen no siempre será conveniente. Hay que comparar las consecuencias fiscales completas antes de tomar una decisión.
En BATS Contadores consideramos que una correcta planeación fiscal no consiste en buscar gastos de última hora para disminuir impuestos.
Consiste en comprender las disposiciones, revisar las operaciones reales de cada empresa y aprovechar oportunamente las deducciones y beneficios que establece la legislación.
Porque conocer la ley también significa saber cuándo puedes pagar menos y cuándo debes prepararte para pagar más.
📲 ¿TU EMPRESA ESTÁ PREPARADA PARA LAS NUEVAS DEDUCCIONES DE 2027?
En BATS Contadores y Abogados analizamos tus inversiones, gastos, pérdidas fiscales y régimen de tributación para identificar oportunidades de ahorro y anticipar los efectos de la reforma.
👉 Escríbenos por WhatsApp: https://wa.me/526122372718
Fundamento legal: artículos 25, 27, 28, 78-A a 78-F y 209 de la Ley del ISR, reformados mediante decreto publicado en el DOF el 13 de noviembre de 2026. Entrada en vigor: 1 de enero de 2027.
